Finanzen Der Börsen und Aktien Thread

@Darkeagle Curi war und ist auch ohne weiteren Zukauf die größte Position bei mir im Depot, das wird auch so bleiben. Aber vor dem Earnings Call hätte ich gerne noch deutlich nachlegen wollen. Das Auflösen anderer Positionen zieht sich aber leider noch bisschen. Mal schauen, bei 2,70 geht mir der Average hoch... :alt:
 
Wenn man so sicher wüßte sie fällt auf jeden Fall nochmal wärs schlauer alles zu verkaufen und dann alles günstig zurück kaufen ;)
 
Wenn man so sicher wüßte sie fällt auf jeden Fall nochmal wärs schlauer alles zu verkaufen und dann alles günstig zurück kaufen ;)

ja, mit genau solchen spielchen versaust du dir die rendite. der witz ist ja genau dass es niemand weiß. bei dem potenzial würde ich das gamblen anderen überlassen. #tradermentality

aber genau aus dem grund habe ich ja vor langer zeit zu viel niedrigeren preisen gekauft und halte, auch wenn ich schon zig mal kursgewinne mitnehmen hätte können. meine divi rendite alleine ist besser als alles andere was es da draußen gibt.
 
Wenn man so sicher wüßte sie fällt auf jeden Fall nochmal wärs schlauer alles zu verkaufen und dann alles günstig zurück kaufen ;)

Das Risiko würde ich nicht eingehen. Sollte sie nochmal Richtung 2 gehen kauf ich auf jeden Fall nach, aber was drin ist bleibt drin. Curi ist halt auch bei 2,70 noch ein Schnapper.
 
die letzten 3 artikel auf seeking alpha zu duolingo. komisch wie auf einmal alle die aktie feiern :awesome: ... vor nem halben jahr sah das noch anders aus, als ich hier die werbetrommel gerührt habe.
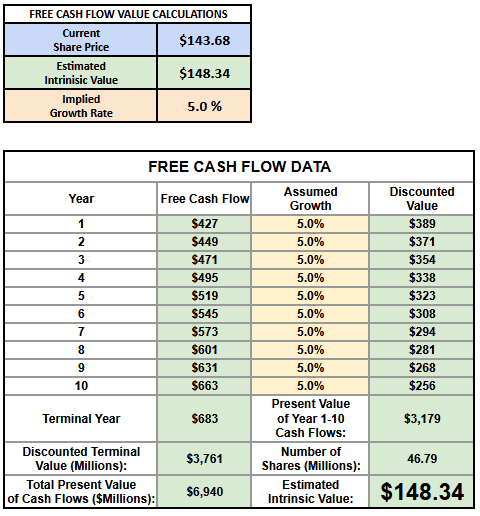


witzig auch ist die grafik in artikel 2. selbst 5% wachstum würden den aktuellen preis von duolingo rechtfertigen. wer wirklich glaubt, dass die firma, welche die letzten jahre mit 40-50% gewachsen ist und sogar in dem umstrukturierungsjahr fast 20% wachsen soll, obwohl man alles auf usergrowth setzt und die monetarisierung vernachlässigt, nur 5% wachstum schafft, der glaubt auch an den weihnachtsmann :vv:

48758700-1789266544865872.png
 
Zuletzt bearbeitet:
Werd jetzt vorrangig mal Curi nachkaufen, solange mein EK damit noch unter 2€ bleibt. 1,839€ hab ich gerade, da ist noch etwas Luft. Hab zwar gerade nicht viel flüssig, aber 200 bis 300 Shares pro Monat sollten zusammenkommen.
 
Hab mittlerweile von einer anderen Position mit über 100% Gewinn einen Teil verkauft und 500 Curi Aktien geholt.
Die andere Aktie hatte ich wegen der Dividende, aber auch die ist bei Curi tatsächlich ja besser.
 
die letzten 3 artikel auf seeking alpha zu duolingo. komisch wie auf einmal alle die aktie feiern :awesome: ... vor nem halben jahr sah das noch anders aus, als ich hier die werbetrommel gerührt habe.


witzig auch ist die grafik in artikel 2. selbst 5% wachstum würden den aktuellen preis von duolingo rechtfertigen. wer wirklich glaubt, dass die firma, welche die letzten jahre mit 40-50% gewachsen ist und sogar in dem umstrukturierungsjahr fast 20% wachsen soll, obwohl man alles auf usergrowth setzt und die monetarisierung vernachlässigt, nur 5% wachstum schafft, der glaubt auch an den weihnachtsmann :vv:

48758700-1789266544865872.png
Ich hab mich ja auch mal bisschen damit beschäftigt und eingelesen, aber kannst du mal erklären, was du mit „vernachlässigen“ meinst…? Vor allem wie sich das (deiner Meinung nach) äußert? 😅
 
Ich hab mich ja auch mal bisschen damit beschäftigt und eingelesen, aber kannst du mal erklären, was du mit „vernachlässigen“ meinst…? Vor allem wie sich das (deiner Meinung nach) äußert? 😅

naja, es ist so, dass duolingo gerade alles auf user growth setzt. um möglichst viele nutzer anzuziehen haben sie z.b. die werbeeinblendungen auf ein minimum reduziert, da viel werbung user abschreckt und somit das userwachstum ausbremst. natürlich verdient man dann aber weniger umsatz als man eigentlich könnte.

du hast als free user mehr "energie" um länger gratis lernen zu können, was kurzfristig weniger user dazu bewegt ein bezahlabo abzuschließen aber halt erst mal mehr free user anzieht die sich von der qualität der app überzeugen können und wiederum ihre freunde und familie mit ins boot holen können.

zudem hat man das ultra premium bezahl tier duolingo maxx ganz abgeschafft (war sowieso nur eine kleine gruppe die das genutzt hat, ca 10% der bezahlnutzer, aber halt mit einem wesentlich höheren preis als es super hat) welches die teuerste bezahloption dargestellt hat.

man hat features die vorher nur bezahl duolingo maxx usern zugängig waren wie z.b. das wichtigste feature "videocall mit lilly", wo man am meisten lernt nun auch für duolingo super nutzer zugängig gemacht. natürlich verdienst du mehr, wenn du das hinter einer teureren paywall platzierst, aber die kosten für ki sinken ständig. ein videocall hat duolingo vorher pro call 30 cent gekostet, jetzt kostet er nur noch einen cent.

die strategie dahinter ist es langfristig möglichst viele interessante features auch für free nutzer zugängig zu machen, da mehr features und mehr kurse, mehr mehrwert für den einzelnen nutzer schaffen und dadurch wieder dazu führen, dass die app noch beliebter wird, noch mehr word of mouth empfehlungen bekommt und die nutzeranzahl dadurch noch viel schneller steigt.

eine weitere maßnahme war, dass man usern die ihren streak verloren hatten, die einmalige chance gegeben hat diesen wieder zu reaktivieren. wodurch millionen inaktive nutzer wieder aktiviert wurden.

des weiteren wurden die gratis testzeiträume für duolingo super von einer woche auf einen monat gesetzt. so verdienst du natürlich erstmal weniger, aber kannst langfristig mehr leute von der bezahloption überzeugen.

man verzichtet also absichtlich auf umsatz um jetzt die userbase so schnell wie möglich zu verdoppeln um danach dann die monetarisierung schrittweise wieder zu erhöhen. 100 mio zahlende DAUs bringen halt doppelt so viel wie 50 mio zahlende DAUs, wenn alle anderen bedingungen gleich bleiben.

trotz all dieser maßnahmen wird man voraussichtlich dieses jahr um die 18% im umsatz wachsen, was besser ist als die meisten anderen unternehmen. möglich wären aber auch locker 30-40% oder mehr, wenn man eben nicht absichtlich auf umsatz zu gunsten von user growth verzichten würde (man ist ja die letzten jahre mit 40-50% im umsatz gewachsen).

mir persönlich ist aber ein long term approach wie ihn duolingo hat viel lieber als sofortige maximale monetarisierung. man hat genau wie jeff bezos das amazon playbook studiert und opfert eben short term success für einen wesentlich größeren marktanteil in der zukunft.

und dass die strategie funktioniert zeichnet sich eben bereits jetzt ab, obwohl man erst seit anfang des jahres damit begonnen hat und es ein paar quartale dauert bis sich sowas in den zahlen zeigt. z.b. ist das userwachstum von 20 auf 23% gestiegen, im august ist versehentlich eine statistik geleakt worden, da waren es sogar schon 27%. man ist also genau auf dem richtigen weg. die curr (current user retention rate) ist auf dem höchsten stand aller zeiten. schon winzige verbesserungen führen hier langfristig zu einem sehr starken effekt beim nutzerwachstum.

das erklärte ziel von duolingo war es ja die nutzerzahlen bis 2028 zu verdoppeln, ich glaube aber, dass sie das weit übertreffen werden bzw. schon viel früher die 100 mio DAUs am tag knacken werden. man muss ja nur mal das aktuelle nutzerwachstum hochrechnen und dabei haben wir imo noch lange nicht das maximum gesehen.
 
Zuletzt bearbeitet:
@Darkeagle, ok, verstehe jetzt was du meinst… Klang für mich irgendwie so als würden die das Geld verdienen einstellen… ;)
Die Frage ist halt, wenn man dann wieder mehr Werbung schaltet (normalerweise sollte Werbung ja aber auch mehr Cash generieren, je mehr Leute sie sehen…), ob die dann weiterhin die Stange halten… Ich hab wie gesagt mal nen Sparplan (im Cashflow hab ich mehr als so auf der Seite liegen…). bei Trading 212 gemacht, weil die ZAhlen gut aussehen, denke schon dass die Aktie etwas unter Wert abschneidet aktuell…

aber nur "etwas" :vv:

naja man fährt ja dann nur auf das alte niveau hoch was vorher auch galt (vielleicht auch weniger, weil man schon angedeutet hat, dass man zwar weniger werbung dafür aber besser bezahlte und zielgerichtetere ausspielen will. bisher wurden hier noch kaum optimierungen vorgenommen). ein bisschen schwund ist immer. es werden dann halt prozentual ungefähr so viele bleiben wie zuvor auch, bevor man die werbeausspielung gesenkt hat. aber am schwierigsten ist es eben immer erstmal neue kunden zu nutzern zu machen. kaltakquise quasi. hast du leute mal von deinem produkt überzeugt ist es viel einfacher die zu halten oder zu reaktivieren.

und klar hast du am ende mehr user die mehr werbung sehen, aber das dauert halt ne weile. also kurzfristig hast du nen einbruch.

ist aber ja jetzt auch nicht so als wären 16-18% umsatzwachstum schlecht. selbst wenn es dabei bleiben würde wäre duolingo ne super aktie zu dem preis. vor allem weil die margen ja auch phänomenal gut sind. 72% bruttomarge, über 40% nettomarge. die meisten firmen wachsen nicht mal zweistellig und haben dabei viel höhere bewertungen.

schau dir doch mal an für welche multiples ne walmart, costco, mcdonalds, coca cola usw traden und welches wachstum die haben. da sind 5% umsatzwachstum schon das höchste der gefühle, dabei sind die margen oft hauchdünn und trotzdem rufen die ein kgv von 30 und mehr auf. walmart liegt bei nem 40er kgv :vv:

aber wie gesagt, ich bin felsenfest davon überzeugt, dass man in zukunft wieder MINIMUM 20-30% umsatzwachstum hat. eher mehr. mehr haben auch die größten tech firmen wie google, apple, amazon und co nie dauerhaft gehabt.

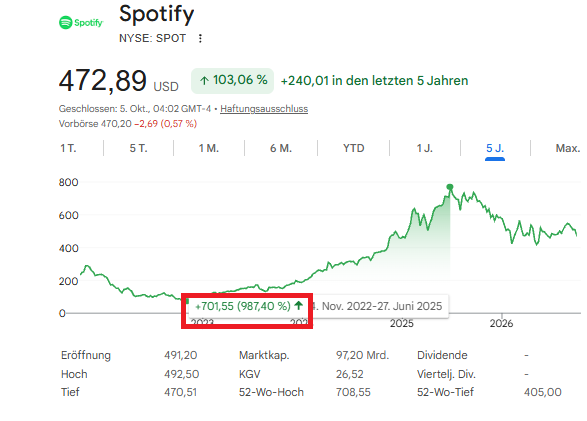
das ist btw das umsatzwachstum von spotify der letzten 12 quartale / 3 jahre:

Code:
Quartal    Umsatzwachstum (YoY)    Besonderheiten / Treiber
Q2 2026    14 %    Anstieg der Premium-Abonnenten auf 300 Millionen
Q1 2026    14 %    Starkes Premium-Wachstum, währungsbereinigt +14 %
Q4 2025    7 %    Währungsbereinigt betrug das Wachstum starke 13 %
Q3 2025    7 %    Belastet durch Wechselkurseffekte; währungsbereinigt +12 %
Q2 2025    10 %    Wechselkurs-Gegenwind bremste (währungsbereinigt +15 %)
Q1 2025    15 %    Höchste Netto-Nutzerneuzugänge in einem Q1 seit 2020
Q4 2024    16 %    Erstes volles profitables Gesamtjahr für Spotify
Q3 2024    19 %    Starke Performance durch globale Preisanpassungen
Q2 2024    20 %    Umsatzsprung getrieben durch 21 % mehr Premium-Einnahmen
Q1 2024    20 %    Beginn des vom Management ausgerufenen "Jahr der Monetarisierung"
Q4 2023    16 %    Zweitstärkstes Q4-Nutzerwachstum der Unternehmensgeschichte
Q3 2023    11 %    Erste Effekte der Preiserhöhungen in über 50 Märkten
spot.png


und der aktienkurs ... in guten 2 jahren fast 10x. duolingo hat überall die nase vorne. besseres wachstum, gleiche marge, schuldenfrei, cash ohne ende. der einzige unterschied ist, dass spotify schon ein paar jahre voraus ist was die reife des unternehmens angeht und deshalb auch ca 50% seiner nutzer bereits in nem abomodell hat während duol bisher nur ca. 10% seiner nutzer im bezahlmodell hat. vom geschäftsmodell sind aber beide sehr gut vergleichbar. auch freemium modell mit werbung und abo bezahlmodell. ähnliche margen etc.

duolingo hat aber im gegensatz zu spotify noch das potenzial für die zukunft einen viel größeren teil ihrer stammnutzer zu abo kunden zu machen. aber selbst wenn sie das nicht schaffen sollten haben sie ja jetzt bereits prozentual gesehen mehr cashflow im vergleich zu ihrer unternehmensgröße, margen über 70% etc.
 
Zuletzt bearbeitet:
duolingo macht aktuell ca 400 mio free cashflow bei ner market cap von 6,6 mrd. spotify macht ca 3 mrd cashflow bei ner market cap von 97 mrd.

duolingo erzeugt damit bereits jetzt doppelt so viel free cashflow im verhältnis zu seiner unternehmensgröße. dazu kommt ein generell stärkeres wachstum, mehr potenzial bei der zukünftigen monetarisierung bestehender nutzer sowie der akquise neuer nutzer (ganz einfach weil der markt bei spotify bereits stärker gesättigt ist).

bei der marge hatte ich mich übrigens vertan. hatte das falsch im kopf. duolingo hat auch hier eine mehr als doppelt so hohe bruttomarge wie spotify:

Code:
Duolingo weist eine deutlich höhere Bruttomarge von rund 72 % bis 73 % auf, während Spotify trotz jüngster Rekordwerte bei einer Bruttomarge von knapp 33 % liegt.
Die aktuellsten Kennzahlen der beiden Unternehmen im direkten Vergleich:
Unternehmen    Jährliche Bruttomarge (Geschäftsjahr 2025)    Aktuelle Bruttomarge (Mitte 2026)
Duolingo (DUOL)    72,11 %    72,75 % (Q2 2026)
Spotify (SPOT)    31,98 %    33,40 % (Q2 2026)

ergo duolingo ist spotify in allen belangen haushoch überlegen und dabei auch noch spottbillig. und ne spotify ist immerhin in kürzester zeit 10x gegangen und ist sogar nach dem aktuellen drawdown immer noch 6x vom low oder so.
 
Wobei spotify ja ein prinzipiell beliebteres und noch massentauglicheres Produkt vermarktet…

Das mit dem KGV “aufrufen” war “komisch formuliert” oder? Sonst hab ich das kgv fundamental falsch verstanden… :D

JA also ich hab aktuell nen 200€ Sparplan und kaufe im Vergleich zu Smartbroker günstig, kostet “nur” 0,1%… Kann also noch ein paar Monate warten mit dem multibaggen… :P

ja das ist korrekt, aber man muss das ja immer ins verhältnis zur marketcap und zum aktuellen preis setzen. es erwartet ja auch keiner, dass duolingo morgen die gleiche marktkapitalisierung hat wie ein spotify (welches ja ebenfalls noch genug wachstumspotenzial über die nächsten jahre und jahrzehnte hat), aber wenn duolingo von 6 mrd auf 12 steigt hast du 100%, für 100% bei spotify muss die market cap von 100 auf 200 mrd.

am ende zählt nur der prozentuale umsatzzuwachs / gewinnzuwachs / cash flow zuwachs und welchen preis du aktuell bezahlst, aber der ist ja bei spotify auch nochmal mindestens 50% höher. und da die bruttomarge mehr als doppelt so hoch ist bleibt ja auch von jedem dollar umsatz bei duolingo mehr als doppelt so viel hängen und ein vielfaches der nettomarge und deshalb auch ein vielfaches an gewinn.

"Die Nettomarge von Duolingo liegt aktuell bei rund 39,9 % (bezogen auf das Geschäftsjahr 2025) beziehungsweise zwischen 35,8 % und 39,9 % in den jüngsten rollierenden Berichtszeiträumen 2026. [1, 2]"

"Die aktuelle Nettomarge von Spotify liegt je nach Betrachtungszeitraum bei rund 12,9 % bis 18,18 % (zuletzt gemeldet für das Quartal bis Juni 2026 bei ca. 18,18 %, während die rollierenden 12 Monate bei etwa 12,9 % bis 13,7 % liegen)"

also kann man sagen duolingo macht bei gleichem umsatz 3 mal so viel gewinn. wenn jetzt der umsatzzuwachs auch noch höher ist, dann wird duolingo prozentual zum unternehmenswert ein vielfaches mehr gewinn abwerfen.

also hätte duolingo selbst mit identischem umsatzwachstum einen vielfach schnelleren gewinn- und auch cashflowzuwachs. fakt ist aber man wächst auch noch viel schneller im umsatz, ist günstiger bewertet etc pp.

aber generell weiß ich nicht einmal ob der markt bei duolingo wirklich so viel kleiner ist als der musik und podcast markt bei spotify. alleine englisch lernen ca 1,2 milliarden menschen auf der welt. dazu kommen dann all die anderen sprachen und verticals von schach, musik, mathe und in zukunft zig andere ... nur ca 2/3 der weltbevölkerung hat überhaupt internet. von den 8,3 mrd menschen auf der welt kannst du also schon mal 1/3 abziehen, die gar kein spotify und auch kein duolingo nutzen können. wieviel prozent vom rest dann theoretisch interesse an spotify hat bleibt nochmal dahingestellt. zumal spotify auch mit amazon music und apple music etc konkurriert.

aber selbst wenn der markt bei spotify 2-3 mal größer sein sollte so ist deren market cap ja nicht nur 2-3 mal größer sondern 15 mal größer.

duolingo hat aktuell ca 60 mio tägliche nutzer. da ist noch bissl platz bis zu den 1,2 mrd englisch lernern und wirklich konkurrenz gibt es ja nicht. und selbst wenn du die dann alle mal abgegrast hast kannst du den umsatz und gewinn ja immer noch über preiserhöhungen steigern, so wie das spotify und netflix macht.

und natürlich wird auch ne duolingo nicht bis in alle ewigkeit mit 40% im umsatz wachsen, aber zum aktuellen zeitpunkt hat man eben noch wesentlich stärkere umsatzzuwächse vor sich als ne spotify. je größer ne firma ist desto schwerer wird es eben auch das umsatzwachstum hochzuhalten. außer es entsteht ein neuer markt wie gerade im ki bereich, dann kannst du auch als 1 billion market cap wie amd noch wachsen wie blöde oder wie micron etc. aber das sind halt auch starke zykliker.

ja, das mit dem kgv war umgangssprachlich formuliert. natürlich können die firmen ihr kgv nicht selbst bestimmen. gemeint war halt was das aktuelle kgv multiple ist.
 
Zuletzt bearbeitet:
Zurück
Top Bottom